Dirección general
Estrategia, cuenta de resultados y gobierno. Presupuesto contra real por canal y presentaciones al consejo que se sostienen con números.

Director General · Valencia
Dirección general basada en datos.
Director general con perfil técnico. Trabajo directamente sobre SAP Business One / HANA y desarrollo mis propias herramientas en Python. Quince años en operaciones, equipos y cuentas de resultados, con un método sencillo: proyectar, medir y corregir.
en operaciones, equipos y cuentas de resultados
referencias gestionadas en distribución alimentaria
referencias en cosmética, aparatología y producto profesional
de logística dirigidos en Jota Jota Foods
Mi método
Así reviso cada mes cualquier negocio que dirijo: lo previsto frente a lo real, la desviación y la decisión que toca. Pasa el cursor por el gráfico para ver cada mes.
Cada mes comparo lo previsto con lo real, mido la desviación y corrijo el rumbo. Los datos de este gráfico son ficticios; el método es el que aplico.
Quince años en operaciones, equipos y cuentas de resultados, en distribución alimentaria y en belleza profesional. Mi forma de gestionar: proyectar, medir y corregir.
Dirijo una compañía de imagen personal con más de 25 años de trayectoria y tres líneas de negocio: centros de belleza, distribución de cosmética y aparatología profesional, y un centro de formación. Respondo de la estrategia, la cuenta de resultados, la integración de las tres líneas y la profesionalización de la gestión.
Importadora y distribuidora de alimentación latinoamericana con más de 650 referencias, 7.000 m² de logística y presencia en toda España y varios países de la UE. Entré para ordenar la administración y terminé dirigiendo la compañía en su fase de mayor crecimiento.
Dirección ejecutiva integral: estrategia global, P&L, operaciones de importación y exportación, y transformación digital y de procesos.
Una fase de expansión intensa y de transformación operativa, con más visibilidad y eficiencia en toda la cadena de valor.
Control de gestión integral con un cuadro de mando que daba visibilidad a toda la empresa.
Gestión operativa y desarrollo comercial.
La base fiscal, contable y administrativa.
Primeros años de carrera en un entorno internacional, con foco comercial y de atención al cliente.
Un perfil bisagra: la conversación de consejo y la consulta SQL en el mismo día.
Estrategia, cuenta de resultados y gobierno. Presupuesto contra real por canal y presentaciones al consejo que se sostienen con números.
Almacén, compras, trazabilidad y calidad. Catálogos de cientos de referencias con control de caducidades y servicio multipaís.
Analítica construida, no encargada. Informes y aplicaciones internas ligeras sobre el ERP, con metodología propia para llevarlas de la idea al uso diario.
Pipeline de innovación, arquitectura de catálogo, estrategia de portafolio e inteligencia competitiva. Del hueco de mercado a la referencia en el lineal.
Estructuras que se entienden: descripciones de puesto detalladas, actas de entrega departamentales con Gantt y equipos puestos por delante de la marca.
Gestión por canal, red de distribución y comunicación corporativa. LinkedIn usado de forma deliberada para abrir la empresa a clientes y atraer talento.
Seis másteres, uno en curso, y un superior que cubren las tres caras del puesto: la dirección, el dato y el número.
Ciencia de datos e inteligencia artificial
IA aplicada a la gestión
ENEB · Escuela de Negocios Europea de Barcelona
Dirección general y estrategia
Cadena de suministro y operaciones
Fiscalidad de empresa
Cierre, análisis y estados financieros
Autoformación aplicada · Python, SQL y visualización
Contacto
Abierto a conversaciones sobre dirección general, transformación de datos en compañías medianas y proyectos de distribución.
Una novela de ciencia ficción, a la venta en Lulu y Amazon, y un manual de finanzas para directivos que puedes descargar gratis.


111 páginas · Edición 2026 con IA
ISBN 978-1-291-32890-5
Novela · Ciencia ficción · 2026 Nuevo
Nos enviaron a vigilarlos. Nadie nos dijo por qué.
La misión parecía sencilla: observar y no intervenir. Cuando la Concordia admitió a la humanidad, nadie esperaba gran cosa de ella. Una especie joven, de vida breve, cuerpos frágiles y tecnología tosca. Un miembro más al que proteger.
A un veterano cronista del Registro le encargan lo que todos consideran un destino menor: vigilar a los recién llegados durante sus primeros años en el Atrio. Informar. Tomar nota. No intervenir.
Pero algo avanza desde el borde del territorio conocido, algo que ya ha borrado civilizaciones enteras. Y mientras la Concordia se prepara para lo peor, el cronista empieza a sospechar que lleva años mirando en la dirección equivocada.
Una épica militar contada desde el otro lado: por quien creía conocernos.
El Registro no juzga. El Registro recuerda. Juzgar es tarea de los que vienen después.
Aun-Sereth, maestra de cronistas de ThessarLo que conviene saber antes de empezar. Sin desvelar nada de la trama.
Alianza de especies de tres galaxias: Andrómeda, el Triángulo y la Vía Láctea.
La asamblea de la Concordia, con sede en Sareth-Ul, un mundo anillo del núcleo de Andrómeda.
La crónica oficial de la Concordia. Solo admite hechos.
Cincuenta años de observación antes de admitir a una nueva especie.
7 capítulos
9 capítulos
7 capítulos
Con prólogo y epílogo, y un apéndice de personajes, especies y lugares.
En versión digital Kindle en Amazon y en tapa blanda en Lulu.
Libros · Edición 2026 con Inteligencia Artificial
Un manual práctico para directivos y emprendedores que no vienen de finanzas: entender el balance, la cuenta de resultados, la caja y los ratios para hacer las preguntas correctas, ahora que la IA calcula por ti.
PDF · 7,9 MB · Descarga gratuita tras un breve formulario
La IA es un motor potentísimo, pero el directivo sigue siendo el piloto.
Del prólogo a la nueva ediciónLa primera versión se escribió hace una década, cuando interpretar unas cuentas era cosa de especialistas. Hoy un algoritmo calcula los ratios en segundos. Lo que no hace es decidir. Esta edición está reescrita para esa realidad: menos fórmulas de memoria y más criterio para cuestionar lo que dicen los números.
El balance como foto fija, la cuenta de resultados como la película del año y el estado de flujos de efectivo como la verdad desnuda.
Liquidez, actividad, endeudamiento y rentabilidad: los signos vitales de la empresa y cómo combinarlos en un cuadro de mando integral.
Cash is king: análisis y reducción de gastos, clasificación de cuentas por cobrar, la trampa del IVA y proyecciones y presupuestos.
El "tech stack" del CFO centauro, una biblioteca de prompts lista para usar y las rutinas de control del CEO para revisar cada semana.
Dieciocho capítulos en orden de construcción, de la caja al presupuesto, seis anexos prácticos y una hoja de ruta para las tres semanas siguientes.
Déjame tus datos y el PDF completo se descarga al momento.
Dirección, datos, equipos y distribución. Lo que aprendo dirigiendo, contado sin adornos.
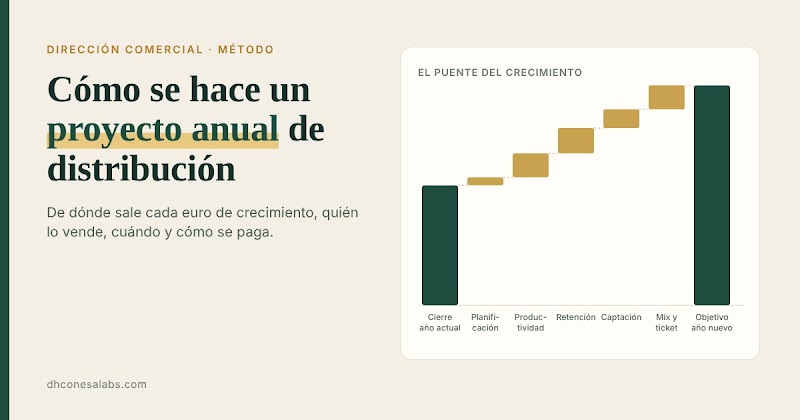
Un proyecto anual de distribución no es poner una cifra más alta que la del año pasado. Es explicar de dónde sale cada euro de crecimiento, quién lo vende, cuándo, cómo se paga y cómo se sigue. Este es el método que uso, paso a paso.
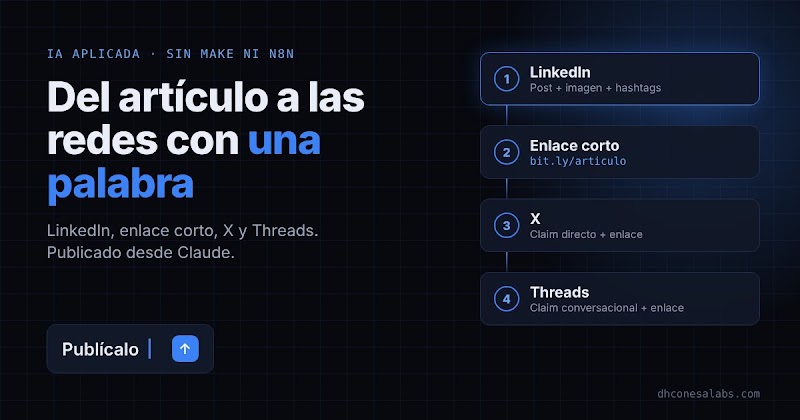
Durante meses usé escenarios de automatización para publicar en redes. Ahora le digo a Claude «publícalo» y él publica en LinkedIn, acorta el enlace y lo difunde en X y Threads con un claim adaptado a cada una. Cuento cómo funciona, qué gano y dónde están los límites.
La web ya está lanzada al 100 %. Cuento de dónde nace, qué objetivo tiene y por qué la he construido a mano: un lugar para compartir, sin humo, cómo se dirige una empresa con datos.
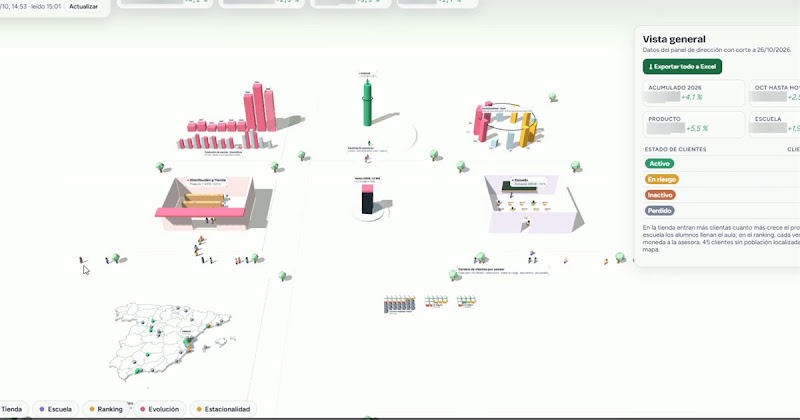
Que los datos estén claros es condición necesaria, pero no suficiente. Si el cuadro de mando no invita a abrirlo, no se usa, y lo que no se usa no cambia ninguna decisión.
Paso el día entre presupuestos y desviaciones. Por qué un director general acaba escribiendo su primera novela de ciencia ficción: La Vigilia.
Un proyecto anual de distribución no es poner una cifra más alta que la del año pasado. Es explicar de dónde sale cada euro de crecimiento, quién lo vende, cuándo, cómo se paga y cómo se sigue. Este es el método que uso, paso a paso.
Todos los años, por estas fechas, en miles de empresas se repite la misma escena. Alguien abre el Excel de ventas, copia la columna del año que termina, la multiplica por 1,15 o por 1,20 y la llama «presupuesto del año que viene». Se reparte entre los comerciales a partes más o menos iguales, se envía por correo y, en enero, empieza la carrera.
En marzo nadie sabe muy bien si se va bien o mal. En junio ya se sabe que mal, pero no por qué. Y en diciembre se vuelve a abrir el Excel.
Esta semana he cerrado el proyecto de distribución del año que viene para presentarlo a la propiedad. Mientras lo preparaba, pensé que merecía la pena contar cómo se construye uno de verdad, porque la diferencia entre un objetivo y un proyecto es enorme, y casi nunca se explica.
Un objetivo es una cifra. Un proyecto es la explicación de cómo se llega a ella, quién lo hace, cuándo y cuánto cuesta.
El primer error es empezar por el número al que se quiere llegar. Hay que empezar por dónde estás de verdad.
Eso significa reconstruir al menos los tres últimos años de venta por canal, por comercial, por proveedor y por mes. Y significa también ser honesto con el año en curso: si estás en noviembre y no tienes el cierre, tendrás que proyectarlo. La forma más sencilla es extrapolar los meses reales a doce, pero dejándolo escrito como proyección, para confirmarlo con el cierre real en enero.
Esta parte es la menos vistosa y la que más tiempo lleva: limpiar datos del ERP, unificar nombres de clientes, separar lo que es producto de lo que es maquinaria, decidir a qué canal pertenece cada venta. Pero sin ella, todo lo que viene después se construye sobre arena.
Lo que buscas en el histórico no es solo la tendencia. Buscas patrones:
Con el punto de partida claro, el objetivo se construye de abajo arriba, canal por canal, y no repartiendo una cifra global de arriba abajo.
Y aquí está la primera lección importante: no todos los canales deben crecer lo mismo. Un comercial con una cartera muy madura y de mucho volumen puede crecer un pequeño porcentaje y estar haciendo un gran trabajo. Una cartera nueva, con muchos clientes por trabajar, puede y debe crecer mucho más. La tienda online, si parte de una base pequeña, puede multiplicar su venta sin que eso sea una locura.
Pedir a todos el mismo +20 % es injusto con unos y cómodo para otros. Y en ambos casos desmotiva.
Un objetivo anual no se gestiona. Lo que se gestiona es el objetivo del mes.
Para repartirlo, calculo el peso histórico de cada mes sobre la venta total y aplico ese porcentaje al objetivo de cada canal. Así, cada comercial sabe desde enero cuánto tiene que vender cada mes, sabiendo que habrá meses flojos y meses de pico.
Un detalle que parece menor y no lo es: comprueba que los porcentajes suman exactamente el 100 %. En mi último proyecto, por redondeos, la estacionalidad sumaba el 100,1 %. Una décima. Pero esa décima inflaba todos los objetivos mensuales y hacía que la suma de lo que se pedía al equipo no cuadrara con lo que se presentaba a la propiedad. En un proyecto que se va a revisar cada mes durante un año, las décimas importan.
Si distribuyes marcas de terceros, hay una pregunta que el proyecto anual tiene que responder: ¿cuánto dependes de cada proveedor y cuánto quieres depender el año que viene?
Es muy habitual que una distribuidora tenga un proveedor principal que pesa muchísimo en la facturación. Eso no es malo en sí mismo, pero es un riesgo: un cambio de condiciones, de política comercial o de distribución exclusiva puede poner en peligro a la empresa entera.
El proyecto anual es el momento de decidir conscientemente: qué proveedores secundarios quieres impulsar, cuánto deben crecer y cómo se traslada eso al objetivo de cada comercial. Porque si no se baja a la cartera de cada uno, se queda en una buena intención.
Aquí es donde muchos proyectos se rompen. Un objetivo que no está conectado con la retribución es una sugerencia.
El modelo más habitual en distribución es un fijo más una comisión por tramos: nada hasta un umbral mínimo de venta mensual, un porcentaje a partir de ahí y un porcentaje mayor por encima de un segundo umbral. Es un modelo sencillo de explicar y que premia el volumen.
Pero la pregunta clave no es cuánto cobra cada comercial, sino cuánto cuesta cada euro vendido. Por eso calculo el coste comercial de cada canal como porcentaje de su venta objetivo: fijo, comisiones y gastos asociados, divididos entre lo que se espera que venda.
Ese cálculo te da una herramienta muy potente: el punto de equilibrio del canal ideal. Si decides que el coste comercial no debe superar, por ejemplo, el 12 % de la venta, puedes calcular cuánto tiene que vender un comercial a jornada completa para que eso se cumpla. Esa cifra sirve para dimensionar carteras, decidir cuándo contratar y entender por qué un comercial con una cartera pequeña siempre te sale más caro en proporción: el fijo pesa más.
La comisión paga el volumen. Pero el volumen no lo es todo: a veces la empresa necesita que se capten clientes nuevos, que se reactiven los que se han parado o que se empuje un proveedor concreto.
Para eso están los incentivos, y tengo una regla que no negocio: siempre variables, nunca fijos, y siempre por interés de empresa. Un incentivo que se cobra todos los meses deja de ser un incentivo y se convierte en sueldo.
Uso dos:
El truco está en el calendario de retos: sigue la estacionalidad. En los meses flojos se pide reactivar y captar, porque hay tiempo. En los meses de pico se pide ticket, porque el cliente está comprando.
La comisión dice «vende más». El incentivo dice «vende esto, ahora, porque es lo que la empresa necesita».
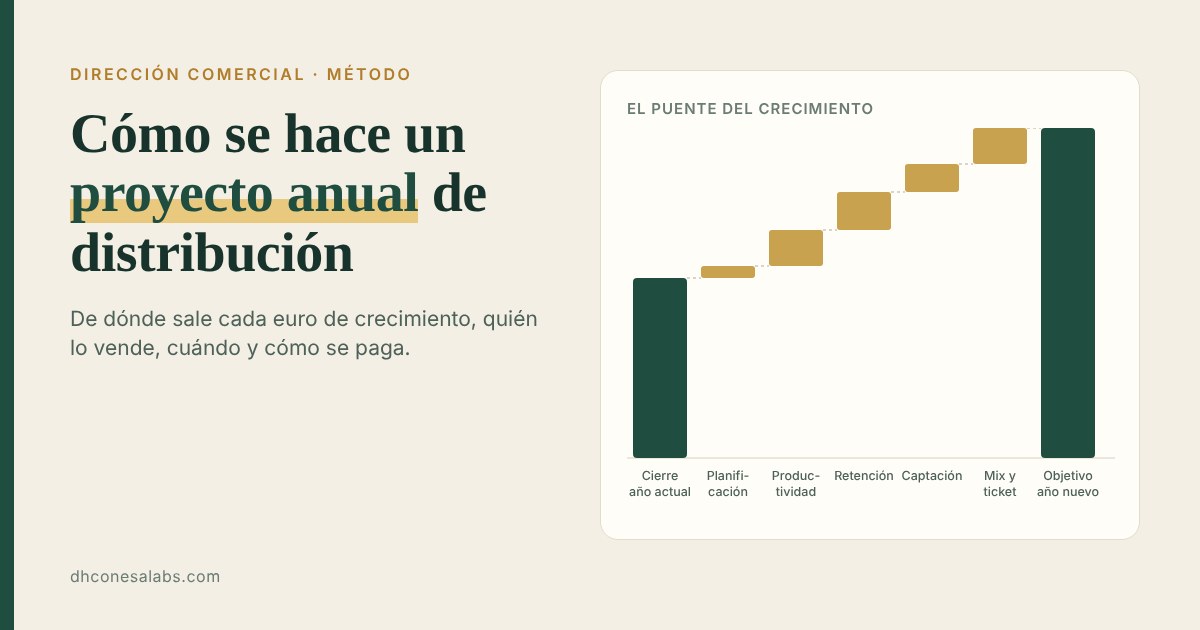
Esta es, para mí, la parte que convierte un presupuesto en un proyecto. Tienes la cifra de partida y la cifra objetivo. Entre las dos hay un hueco. ¿Con qué se llena?
Lo represento como un puente —un gráfico de cascada— en el que cada escalón es una palanca de crecimiento:
A cada palanca le atribuyo una parte del crecimiento y, dentro de cada una, acciones concretas con su KPI y su frecuencia. Ese reparto es, al principio, una hipótesis. No pasa nada: lo importante es escribirla, porque solo lo que está escrito se puede revisar con datos reales cada trimestre.
Si tuviera que quedarme con una sola idea de todo el proceso, sería esta.
Cuando clasificas a los clientes de cada comercial según su última compra, la foto suele sorprender: una parte muy importante de la cartera no ha comprado en los últimos seis meses. Son clientes que ya te conocen, que en algún momento confiaron en ti y que, por lo que sea, se han parado.
Haz el cálculo. Si cada comercial consigue tener activos unos cuantos clientes más al año, manteniendo el ticket medio, ¿cuánto supone para el equipo? En muchos casos, casi todo el crecimiento que buscas está ahí, en la propia cartera, antes de salir a buscar un solo cliente nuevo.
Por eso, en mis proyectos, la retención y la reactivación tienen tanto peso como la captación. Y por eso conviene una figura de apoyo comercial que trabaje los clientes parados y los que no tienen comercial asignado, y que los devuelva a la cartera de quien corresponda una vez reactivados. Así el comercial no siente que le quitan clientes, sino que se los recuperan.
Cuando sí toca buscar clientes nuevos, el error es dejarlo en manos del esfuerzo individual: «sal a la calle y trae clientes». Funciona unos días y luego se diluye.
Lo que funciona es un sistema, con pasos claros:
Y aquí entra la aritmética: si sabes qué porcentaje de los contactos acaba siendo cliente activo, sabes cuántos contactos hay que trabajar cada mes para llegar a la cartera objetivo. El esfuerzo deja de ser una sensación y pasa a ser un número.
Un proyecto que no se sigue es un documento. Para que viva durante todo el año, lo organizo en tres ritmos:
La regla es sencilla: lo semanal corrige, lo mensual mide y lo trimestral decide.
Antes de presentar el proyecto, hago una última cuenta: el coste comercial completo —comerciales, técnicos, tienda e incentivos— sobre la venta objetivo. Es la cifra que la propiedad va a mirar primero, y debe estar clara, con lo que incluye y lo que no.
Luego llega la validación. Yo lo presento siempre igual: punto de partida, objetivo y su reparto, retribución, plan de acciones y acuerdos concretos que se piden. Y una lista honesta de lo que falta por cerrar, que siempre hay algo: un dato por confirmar, una estimación que sustituir por el coste real, un redondeo que corregir.
El último paso es el más importante y el que más se olvida: comunicarlo al equipo antes de que empiece el año. Cada comercial debería empezar enero sabiendo su objetivo mensual, por proveedor, cómo cobra, qué reto tiene ese mes y cómo se le va a seguir. Si se entera en febrero, ya ha perdido un mes.
Hacer un proyecto así lleva semanas. Bastante más que multiplicar una columna por 1,20. Pero lo que te devuelve compensa con creces:
Un proyecto anual no garantiza que llegues al objetivo. Pero sí garantiza algo casi igual de valioso: que, llegues o no, sabrás exactamente por qué.
¿Cómo se construye el presupuesto comercial en tu empresa? ¿Objetivo en bloque o proyecto canal a canal?
Sigue leyendo
Lo que construyo para dirigir mejor: informes, dashboards y apps ligeras sobre datos reales de negocio. Algunas son de uso libre; otras nacieron para uso interno.
Extensión de Chrome que graba una operación en cualquier web y genera una guía paso a paso en Word. Funciona sin IA o con Gemini.
Lotes próximos a caducar con semáforo por días restantes, para decidir a tiempo entre promocionar, reubicar o retirar.
Seguimiento de cada pedido desde la entrada hasta la entrega, con los cuellos de botella a la vista.
Cartera viva de cobros pendientes por cliente y vencimiento, con acciones registradas por el equipo.
Geocodificación masiva de la base de clientes para ver la cobertura comercial en un mapa y planificar rutas.
Espacio reservado para la siguiente herramienta que publique en su propio subdominio.